75亿蒸发:昔日最火的自热火锅顶流走向破产
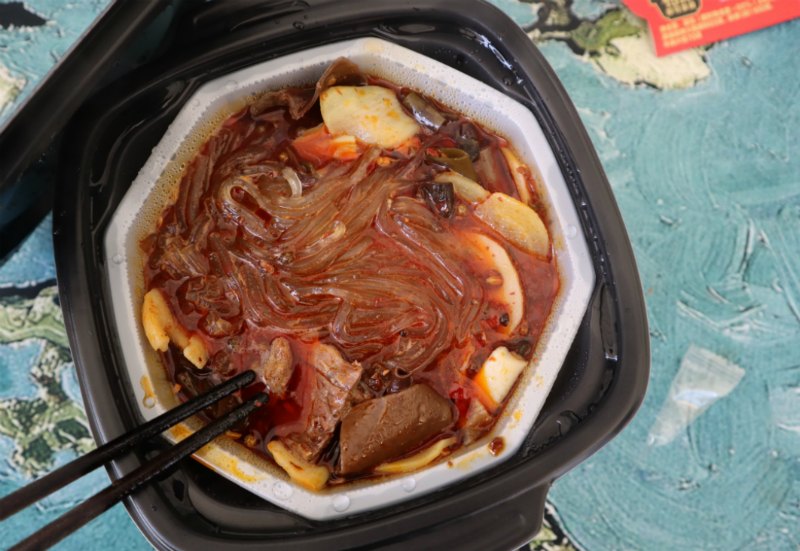
几乎没有人能想到,曾经风光无限、稳坐中国自热火锅赛道顶流位置的 自嗨锅,竟然会走到濒临破产的边缘。
近日,自嗨锅关联公司——杭州金羚羊企业管理咨询有限公司,新增一则破产审查案件。申请人为一名姓马的个人,案件由杭州市余杭区人民法院受理。公开信息显示,金羚羊公司涉及多条被执行人记录,被执行总金额已超过 14 亿元人民币。
时间回拨到 2021 年冬天,自嗨锅正站在事业的巅峰。全国各大商超中,醒目的橙色包装牢牢占据着最黄金的货架位置;电梯屏幕里,明星代言广告反复轮播;直播间中,主播们激情演示着“15 分钟吃上热火锅”的神奇体验。
创始人 蔡红亮 频繁出现在各类创业论坛上,分享自己如何从打造零食帝国 百草味,成功转身为“方便食品革命者”的故事。资本的热情也被彻底点燃,CMC 资本、高榕资本、华映资本 等一线机构纷纷入局,公司估值一度逼近 百亿元人民币,年销售额曾冲高至接近 20 亿元。
然而,在商业世界中,最残酷的法则往往在最辉煌的时刻悄然生效。自 2022 年下半年开始,自嗨锅逐渐从商超的核心货架消失;曾经铺天盖地的广告声量迅速降温;社交平台上,关于产品质量的投诉明显增多。更令人不安的是,在品牌仍处高光时刻,创始人蔡红亮就已因债务相关问题被限制高消费。
随着疫情带来的特殊消费红利逐步消退,资本市场从狂热转向谨慎,这家高度依赖流量与资本推动的企业,开始显露出难以忽视的裂痕。
这并不只是一个网红品牌由盛转衰的故事。自嗨锅的轨迹,折射出中国新消费时代的深层逻辑:流量至上的思维如何将企业拖入无休止的营销内卷;盲目扩张如何压垮本就脆弱的供应链;以及当外部环境变化时,那些被高速增长掩盖的风险如何集中爆发,最终引发系统性崩塌。
一包发热包,点燃百亿赛道
2017 年的中国消费市场,正站在变革的门槛上。新中产崛起、单身人口突破 2.4 亿、懒人经济迅速发展,一场关于“吃”的效率与体验革命呼之欲出。这一年,也被视为 自热食品的元年。
在将百草味出售给好想来之后,蔡红亮并未选择安享财富自由,而是将目光投向正在升温的自热火锅赛道。重庆金羚羊电子商务有限公司悄然成立,一年后,带着浓厚互联网气质的品牌——自嗨锅 横空出世。
蔡红亮最初的洞察朴素却犀利:外卖解决了丰富性,却受制于时间和空间;传统方便面强调便捷,却牺牲了品质和体验。而源自军用技术的自热包,恰好填补了这片空白——只需冷水,15 分钟,就能在任何地方吃到一顿有肉有菜、热气腾腾的“正餐”。这不仅是产品创新,更是对都市生活方式与情绪需求的精准捕捉。
从诞生之初,自嗨锅就深谙与年轻人沟通的语言。“自嗨”这个名字,本身就带着自嘲、即时满足的互联网精神,迅速拉近了与消费者之间的心理距离。
资本迅速跟进。华映资本、经纬中国、中金资本、CMC 资本、高榕资本 相继下注,将自嗨锅的估值一度推高至 75 亿元人民币。
每一轮融资,都是一次加速指令。资金迅速被转化为产能、渠道、广告投放以及不断扩张的产品线。在资本的设想中,自嗨锅并非单一爆款,而是一个足以重塑方便速食乃至预制菜市场的平台型品牌。
在热钱推动下,自嗨锅用短短几年时间,完成了传统品牌可能需要数十年才能完成的市场铺设。线上横扫天猫、京东,并成为抖音、快手直播间的宠儿;线下,橙色包装渗透进全国 5 万多个 零售终端,从高端商超到便利店,甚至高速服务区。
销售曲线陡峭得惊人:
2018 年破亿,
2019 年达 5 亿,
2020 年突破 10 亿,
2021 年逼近 20 亿。
在经典口味站稳脚跟后,自嗨锅迅速扩展至自热米饭、面条、烧烤等多个品类,SKU 一度超过 100 个。它强调“真实肉块”,对标传统方便食品的脱水蔬菜,试图以更高成本构筑品质护城河。
品牌继续外扩:推出更亲民的 “画面”,打造 “小七厨房” 进军预制菜赛道;同时展开堪称教科书级的营销——植入热播剧、赞助头部综艺、邀请顶流明星代言、通过分众传媒进行电梯广告饱和轰炸,并成功激发小红书、抖音上的 UGC 分享热潮。
巅峰时期的自嗨锅,不只是资本宠儿和行业标杆,更是一种文化符号。
然而,一包发热包点燃的烈火,也在悄然积累焚毁自身的能量。极致扩张考验着管理、供应链和现金流;庞大的帝国需要持续资本输血。当外部环境骤冷,这座流量与资本堆砌的神话,开始发出不安的声响。
网红产品,为何会倒塌?
回头看,自嗨锅真正爆发的核心原因,其实非常清晰——新冠疫情。堂食与外卖受限,为自热食品提供了完美舞台。
但随着疫情退场,其核心使用场景也迅速萎缩。隔离与囤货带来的需求,本质上是一次性的。当生活恢复常态、外卖重回便利、外出消费回暖,消费者对自热食品的紧迫需求骤降。
数据极为直观:
2022 年,自热食品赛道的增速从此前 年均 50%+,断崖式下滑至个位数。资本随之撤离,融资事件从 2020 年的 10 起,降至 2022 年的 3 起。统一下架“煮时光”,卫龙放弃自热锅,品牌集体退场。
对于建立在高增长预期之上的自嗨锅而言,这是釜底抽薪。2022 年,其营收从接近 20 亿的高点腰斩,渠道库存警报全面拉响。
内部问题也逐渐暴露。尽管销售火爆,母公司却长期亏损:
2020–2021 年营收分别为 9.58 亿、9.92 亿,但亏损 1.51 亿、3.13 亿;
2022 年虽短暂盈利,但营收下滑至 8.2 亿。
随后,广告纠纷、执行案件、限制消费接连出现,财务压力不断累积。
在资本压力下,自嗨锅采取了畸形增长模式——高峰期营销费用占比接近 40%。一旦融资停止,现金流迅速枯竭,品牌声量瞬间坍塌。
同时,盲目多元化进一步拖垮基本盘。SKU 激增、库存失控、渠道压货,形成“虚假繁荣—滞销—渠道失信—进一步滞销”的死亡螺旋。
最终,销售断崖、债务累积、诉讼与冻结接踵而至,橙色包装一夜之间从货架消失。
灰烬冷却,寻找新火种
自嗨锅的兴衰,浓缩了中国新消费赛道从狂热到理性的完整周期。
它留下的问题沉重而清晰:在流量崇拜与资本狂欢之后,消费品牌真正可持续的根基究竟是什么?
如今,资本不再为漂亮的 GMV 与故事买单,而是重新聚焦 毛利率、现金流、复购率与单位经济模型。品牌被迫“瘦身健体”,回归产品与效率。
消费者同样在进化,从冲动尝鲜,转向真正的价值选择。
自嗨锅的锅凉了,但它留下的启示仍在发热:商业世界没有靠烧钱与故事就能走远的捷径。泡沫终将破裂,唯有尊重常识、尊重用户、尊重产品的企业,才能穿越周期。
冷却的灰烬,并非终点。它为新的篝火腾出了空间,而那火光,将比曾经的烟花更加稳定、明亮且持久。